Domain drehgriffschalter.de kaufen?
Wir ziehen mit dem Projekt
drehgriffschalter.de um.
Sind Sie am Kauf der Domain
drehgriffschalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain drehgriffschalter.de kaufen?
Was sind die möglichen Auswirkungen einer Rückwirkung bei gesetzlichen Änderungen?
Mögliche Auswirkungen einer Rückwirkung bei gesetzlichen Änderungen sind Rechtsunsicherheit für Betroffene, finanzielle Belastungen durch nachträgliche Zahlungen oder Rückforderungen und Vertrauensverlust in den Gesetzgeber. **
Welche Auswirkungen hat die Rückwirkung von Gesetzen auf bereits abgeschlossene Verträge? Oder Wie können Entscheidungen mit Rückwirkung die Rechtssicherheit beeinflussen?
Die Rückwirkung von Gesetzen auf bereits abgeschlossene Verträge kann die Rechtssicherheit beeinträchtigen, da Vertragsparteien nicht vorhersehen können, wie sich Gesetzesänderungen auf ihre Vereinbarungen auswirken werden. Dies kann zu Unsicherheit und Streitigkeiten führen. In einigen Fällen können Gerichte jedoch entscheiden, dass die Rückwirkung von Gesetzen auf bereits abgeschlossene Verträge unzulässig ist. **


Ähnliche Suchbegriffe für Steuerliche-Rückwirkung-bei-Kettenumwandlungen
Top-Angebote
Produkte zum Begriff Steuerliche-Rückwirkung-bei-Kettenumwandlungen:
-
Kettenumwandlungen nach dem Umwandlungsgesetz, Fachbücher von Simon RedlerRegelt das Gesetz für die Zielstruktur keinen Umwandlungsvorgang, kann die Lösung in der ungeregelten Kombination mehrerer Vorgänge liegen. Der Verfasser identifiziert zunächst Anwendungsfälle und Motive und sodann die rechtlichen Grundlagen solcher "Kettenumwandlungen". Anhand der gewonnenen Erkenntnisse untersucht er die Zulässigkeit verschiedener Kettenumwandlungskonstellationen, die er systematisch in drei Fallgruppen unterteilt: die vorgelagerte Verschmelzung/Spaltung, die vorgelagerte Neugründung und der vorgelagerte Formwechsel. Das Werk bietet der Praxis eine Handlungshilfe für die Vorbereitung und den Vollzug der Vielzahl potenziell denkbarer Kettenumwandlungskonstellationen. Der Verfasser ist Notar und publiziert auf dem Gebiet des Gesellschaftsrechts.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflusst die Rückwirkung von politischen Entscheidungen die aktuelle Situation in der Gesellschaft? Welche Auswirkungen könnte die Rückwirkung von technologischen Fortschritten auf die Wirtschaft haben?
Die Rückwirkung von politischen Entscheidungen kann die aktuelle Situation in der Gesellschaft positiv oder negativ beeinflussen, je nachdem welche Maßnahmen getroffen werden. Zum Beispiel können Steuererleichterungen das Wirtschaftswachstum fördern, während Einsparungen im Sozialbereich negative Auswirkungen haben können. Die Rückwirkung von technologischen Fortschritten auf die Wirtschaft kann zu Effizienzsteigerungen, neuen Geschäftsmöglichkeiten und einem Anstieg der Produktivität führen. Auf der anderen Seite könnten technologische Entwicklungen auch zu Arbeitsplatzverlusten, sozialen Ungleichheiten und einer Veränderung der Arbeitswelt führen. **
-
Was sind die Auswirkungen von Rückwirkung auf bestehende Verträge und Vereinbarungen?
Rückwirkung kann bestehende Verträge und Vereinbarungen ändern oder aufheben. Betroffene Parteien müssen möglicherweise ihre Rechte und Pflichten neu verhandeln. Rückwirkung kann zu rechtlichen Unsicherheiten und Streitigkeiten führen. **
-
Wie erfolgt die steuerliche Erfassung bei einer Gewerbeanmeldung?
Bei einer Gewerbeanmeldung erfolgt auch die steuerliche Erfassung beim zuständigen Finanzamt. Dabei werden die notwendigen steuerlichen Daten wie Steuernummer und Umsatzsteuer-Identifikationsnummer beantragt. Das Finanzamt prüft dann die steuerliche Zuordnung des Gewerbes und teilt die entsprechenden Steuerpflichten mit. **
-
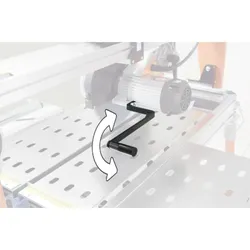
Wie funktioniert ein Drehgriff in Bezug auf die Bedienung und Steuerung von Maschinen oder Geräten?
Ein Drehgriff ermöglicht es dem Benutzer, eine Maschine oder ein Gerät durch Drehen des Griffs zu steuern. Je nach Drehrichtung und -geschwindigkeit können verschiedene Funktionen aktiviert werden. Durch die intuitive Handhabung des Drehgriffs ist eine präzise Steuerung der Maschine oder des Geräts möglich. **
Wie funktioniert die steuerliche Behandlung von Veräußerungsgewinnen bei Immobilienverkäufen?
Veräußerungsgewinne aus Immobilienverkäufen unterliegen der Einkommensteuer. Die Höhe der Steuer richtet sich nach der Haltefrist der Immobilie. Bei Veräußerungsgewinnen nach einer Haltefrist von mehr als 10 Jahren entfällt die Steuerpflicht. **
Wie kann ich meine steuerliche Belastung reduzieren? Gibt es spezielle steuerliche Regelungen, die ich bei meiner Einkommenssteuer berücksichtigen sollte?
Um Ihre steuerliche Belastung zu reduzieren, können Sie beispielsweise Ausgaben wie Spenden, berufsbedingte Kosten oder Sonderausgaben geltend machen. Zudem sollten Sie prüfen, ob Sie von steuerlichen Vergünstigungen wie dem Ehegattensplitting oder der Entfernungspauschale profitieren können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um alle Möglichkeiten zur Reduzierung Ihrer Steuerlast optimal auszuschöpfen. **
Top-Angebote
Produkte zum Begriff Steuerliche-Rückwirkung-bei-Kettenumwandlungen:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kettenumwandlungen nach dem Umwandlungsgesetz, Fachbücher von Simon RedlerRegelt das Gesetz für die Zielstruktur keinen Umwandlungsvorgang, kann die Lösung in der ungeregelten Kombination mehrerer Vorgänge liegen. Der Verfasser identifiziert zunächst Anwendungsfälle und Motive und sodann die rechtlichen Grundlagen solcher "Kettenumwandlungen". Anhand der gewonnenen Erkenntnisse untersucht er die Zulässigkeit verschiedener Kettenumwandlungskonstellationen, die er systematisch in drei Fallgruppen unterteilt: die vorgelagerte Verschmelzung/Spaltung, die vorgelagerte Neugründung und der vorgelagerte Formwechsel. Das Werk bietet der Praxis eine Handlungshilfe für die Vorbereitung und den Vollzug der Vielzahl potenziell denkbarer Kettenumwandlungskonstellationen. Der Verfasser ist Notar und publiziert auf dem Gebiet des Gesellschaftsrechts.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die möglichen Auswirkungen einer Rückwirkung bei gesetzlichen Änderungen?
Mögliche Auswirkungen einer Rückwirkung bei gesetzlichen Änderungen sind Rechtsunsicherheit für Betroffene, finanzielle Belastungen durch nachträgliche Zahlungen oder Rückforderungen und Vertrauensverlust in den Gesetzgeber. **
-
Welche Auswirkungen hat die Rückwirkung von Gesetzen auf bereits abgeschlossene Verträge? Oder Wie können Entscheidungen mit Rückwirkung die Rechtssicherheit beeinflussen?
Die Rückwirkung von Gesetzen auf bereits abgeschlossene Verträge kann die Rechtssicherheit beeinträchtigen, da Vertragsparteien nicht vorhersehen können, wie sich Gesetzesänderungen auf ihre Vereinbarungen auswirken werden. Dies kann zu Unsicherheit und Streitigkeiten führen. In einigen Fällen können Gerichte jedoch entscheiden, dass die Rückwirkung von Gesetzen auf bereits abgeschlossene Verträge unzulässig ist. **
-
Wie beeinflusst die Rückwirkung von politischen Entscheidungen die aktuelle Situation in der Gesellschaft? Welche Auswirkungen könnte die Rückwirkung von technologischen Fortschritten auf die Wirtschaft haben?
Die Rückwirkung von politischen Entscheidungen kann die aktuelle Situation in der Gesellschaft positiv oder negativ beeinflussen, je nachdem welche Maßnahmen getroffen werden. Zum Beispiel können Steuererleichterungen das Wirtschaftswachstum fördern, während Einsparungen im Sozialbereich negative Auswirkungen haben können. Die Rückwirkung von technologischen Fortschritten auf die Wirtschaft kann zu Effizienzsteigerungen, neuen Geschäftsmöglichkeiten und einem Anstieg der Produktivität führen. Auf der anderen Seite könnten technologische Entwicklungen auch zu Arbeitsplatzverlusten, sozialen Ungleichheiten und einer Veränderung der Arbeitswelt führen. **
-
Was sind die Auswirkungen von Rückwirkung auf bestehende Verträge und Vereinbarungen?
Rückwirkung kann bestehende Verträge und Vereinbarungen ändern oder aufheben. Betroffene Parteien müssen möglicherweise ihre Rechte und Pflichten neu verhandeln. Rückwirkung kann zu rechtlichen Unsicherheiten und Streitigkeiten führen. **
Ähnliche Suchbegriffe für Steuerliche-Rückwirkung-bei-Kettenumwandlungen
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
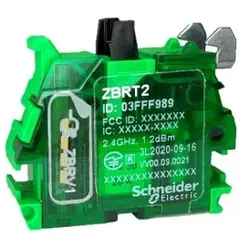
Schneider Electric ZBRT2 Funk Hilfsschalter, Sender, batterielos, kabellos, 1 Signal bei Betätigung, 1 Signal bei LoslassenDie draht- und batterielosen Funk-Drucktaster, -Schalter und -Sensoren der Baureihe Harmony XB4R/XB5R werden in vielen Anwendungen im Bereich Gebäude (automatische Tore, usw.) und Industrie (Förderanlagen, usw.) eingesetzt. Die Funklösungen bestechen dabei durch Vorteile wie geringe Installationskosten und -zeiten, hohe Flexibilität und Mobilität sowie maximaler Verfügbarkeit. Dieser Funk Hilfsschalter ist kompatibel mit den Frontelementen XB4/XB5 in 22mm und 30mm. Das Einlernen in den jeweiligen Empfänger erfolgt per einfacher Tastenkombination. Sender und Empfänger kommunizieren dabei über ein weltweit freies Frequenzband von 2,4 GHz und sind für ZigBee Green Power zugelassen. Die mögliche Reichweite erstreckt sich dabei bis zu 100m in freiem Feld und 25m bei geschlossenem Schaltschrank. Durch die vorhandenen Zertifizierungen und Einhaltung von Normen ist der mögliche Einsatz in vielen Ländern sichergestellt. Dank des Green Premium Umweltzeichens können Sie detaillierte Informationen zu Materialinhalten, Umweltauswirkungen und Kreislaufwirtschaft erhalten, die Ihre Nachhaltigkeitsziele unterstützen.57,74 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt die steuerliche Erfassung bei einer Gewerbeanmeldung?
Bei einer Gewerbeanmeldung erfolgt auch die steuerliche Erfassung beim zuständigen Finanzamt. Dabei werden die notwendigen steuerlichen Daten wie Steuernummer und Umsatzsteuer-Identifikationsnummer beantragt. Das Finanzamt prüft dann die steuerliche Zuordnung des Gewerbes und teilt die entsprechenden Steuerpflichten mit. **
-
Wie funktioniert ein Drehgriff in Bezug auf die Bedienung und Steuerung von Maschinen oder Geräten?
Ein Drehgriff ermöglicht es dem Benutzer, eine Maschine oder ein Gerät durch Drehen des Griffs zu steuern. Je nach Drehrichtung und -geschwindigkeit können verschiedene Funktionen aktiviert werden. Durch die intuitive Handhabung des Drehgriffs ist eine präzise Steuerung der Maschine oder des Geräts möglich. **
-
Wie funktioniert die steuerliche Behandlung von Veräußerungsgewinnen bei Immobilienverkäufen?
Veräußerungsgewinne aus Immobilienverkäufen unterliegen der Einkommensteuer. Die Höhe der Steuer richtet sich nach der Haltefrist der Immobilie. Bei Veräußerungsgewinnen nach einer Haltefrist von mehr als 10 Jahren entfällt die Steuerpflicht. **
-
Wie kann ich meine steuerliche Belastung reduzieren? Gibt es spezielle steuerliche Regelungen, die ich bei meiner Einkommenssteuer berücksichtigen sollte?
Um Ihre steuerliche Belastung zu reduzieren, können Sie beispielsweise Ausgaben wie Spenden, berufsbedingte Kosten oder Sonderausgaben geltend machen. Zudem sollten Sie prüfen, ob Sie von steuerlichen Vergünstigungen wie dem Ehegattensplitting oder der Entfernungspauschale profitieren können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um alle Möglichkeiten zur Reduzierung Ihrer Steuerlast optimal auszuschöpfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.