Domain drehgriffschalter.de kaufen?
Wir ziehen mit dem Projekt
drehgriffschalter.de um.
Sind Sie am Kauf der Domain
drehgriffschalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain drehgriffschalter.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
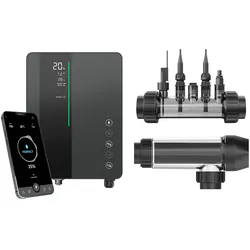
Pool Salzwasserelektrolyse InverClear mit pH-Regulierung und App-SteuerungUnsere Neuheit für die Saison: Die moderne Plug-&-Play-Salzelektrolyseanlage für Pools bis 75 m3 – mit optionaler Redox-Regelung und integrierter pH-Dosierung. Komfort, Effizienz und Wasserqualität auf höchstem Niveau – mit 5 Jahren Gewährleistung vom Marktführer. Die InverClear verbindet smarte Steuerung mit präziser Wasseraufbereitung – ideal für alle, die auf zuverlässige Desinfektion mit minimalem Wartungsaufwand setzen. Wählen Sie zwischen der Variante mit automatischer pH-Regulierung oder mit zusätzlicher Redoxregelung zur vollautomatischen Chlorkontrolle.1218,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Somfy Steuerung zentr Bedienung TaHoma Switch PC 1870594TaHoma® Switch ist die neueste smarte Steuerung zur zentralen Bedienung und Vernetzung des Hauses. Der gesicherte Zugriff per App ist über Tablet oder Smartphone (iOS, Android) möglich - somit auch von unterwegs.Einzel- oder Gruppensteuerung von io-homecontrol®- und RTS-Produkten An- und Ausschalten sowie Dimmen von Zigbee 3.0 Licht, Somfy One und One+, Somfy Innen- und Außenkameras sowie Somfy Home Alarm sind ebenfalls einbindbar. Anzeige der aktuellen Position bzw. Zustand der io-Produkte und Zigbee 3.0 Lichter WLAN-fähig: TaHoma Switch kann überall in der Wohnung platziert werden Einfache Erstellung von Wohnszenarien und persönlichen Favoriten - manuell, zeit- oder sensorabhängig aktivierbar, Manuelle Aktivierung von 2 Szenarien über spezielle Tasten an der Box. Erstellung von Kalender-Szenarien, die zu bestimmten Zeitpunkten und Tagen starten sollen. Verwendung von sensor- oder zeitabhängigen Wenn-Dann-Szenarien Push-Benachrichtigungen bei Eintreten von Ereignissen.118,94 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Niko Züblin 310-01800 Mechanismus für eine Geschwindigkeitssteuerung zur Regulierung der Ven 31001800Mechanismus für eine Geschwindigkeitssteuerung zur Regulierung der Ventilatorgeschwindigkeit. Eine Abdeckung in der Farbe Ihrer Wahl muss separat bestellt werden. Dieser Artikel ist durch mindestens ein Patent (Anmeldung) geschützt. Weitere Informationen zu Patenten finden Sie auf www.niko.eu/innovation.121,57 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Helios Apparatebau Bedienelement 4265 KWL-BE, Schalter inkl.Betriebsanzeige, Schalter + Taster, WeissDreistufiger Schiebeschalter inklusive Betriebsanzeige für Unterputzmontage. Steuerleitung SL 63 3 lang im Lieferumfang enthalten, weitere Längen bestellbar. Masse in B H T: 80 80 37. Drei frei definierbare Betriebsstufen innerhalb des gesamten Kennlinienfeldes. Über die Offset-Funktion kann der Abluftventilator mit -20 Differenz betrieben werden. Steuerspannung ist direkt am Bedienelement messbar. Zur Realisierung einer weiteren Betriebsstufe, z.B. Nachtbetrieb, optional um Wochenzeitschaltuhr WSUP WSUP-S, Zubehör ergänzbar. Leuchtdiode für optische Anzeige der Betriebszustände, z.B. Filterwechsel, Zulufttemperatur 5 °C, Störungen im Betrieb. KWL-BE.120,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Raumtemperaturregler UP free@home Bedienelement Mit Vor-Ort BedienungHinweis zur Installation: Die Installation nicht-steckerfertiger Geräte ist vom jeweiligen Netzbetreiber oder von einem eingetragenen Fachbetrieb vorzunehmen, der Ihnen auch bei der Einholung der Zustimmung des jeweiligen Netzbetreibers für die Installation des Gerätes behilflich ist. Busch-Jaeger Raumtemperaturregler, Busch-free@home, Sensoren, Bewegungsmelder, Raumtemperaturregler, FanCoils, Raumtemperaturregler für Busch-free@home Heiz-/Kühlbetrieb. Bedienelement mit Raumtemperaturreglerfunktion zur Ansteuerung von handelsüblichen Stellantrieben in Verbindung mit 6254/0.6, 6254/0.12. Mit Temperaturanzeige SOLL-Wert. Zum Kontaktieren von Zentralscheibe 6235-XX oder 6236-xx Der Busanschluss erfolgt über die beiliegende Busklemme. Bedienelemente: Schwimmende Wippe zur Sollwert- und Betriebsartenwahl Anzeigeelemente: Betriebsartenanzeige über LCD Schutzart Gerät: IP 20 Temperaturbereich Gerät: -5 °C bis 45 °C Maße (H x B x T): 71 mm x 71 mm x 30 mm Einbautiefe: 14 mm164,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Pool Salzwasserelektrolyse InverClear mit pH-Regulierung und App-SteuerungUnsere Neuheit für die Saison: Die moderne Plug-&-Play-Salzelektrolyseanlage für Pools bis 75 m3 – mit optionaler Redox-Regelung und integrierter pH-Dosierung. Komfort, Effizienz und Wasserqualität auf höchstem Niveau – mit 5 Jahren Gewährleistung vom Marktführer. Die InverClear verbindet smarte Steuerung mit präziser Wasseraufbereitung – ideal für alle, die auf zuverlässige Desinfektion mit minimalem Wartungsaufwand setzen. Wählen Sie zwischen der Variante mit automatischer pH-Regulierung oder mit zusätzlicher Redoxregelung zur vollautomatischen Chlorkontrolle.1218,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Somfy Steuerung zentr Bedienung TaHoma Switch PC 1870594TaHoma® Switch ist die neueste smarte Steuerung zur zentralen Bedienung und Vernetzung des Hauses. Der gesicherte Zugriff per App ist über Tablet oder Smartphone (iOS, Android) möglich - somit auch von unterwegs.Einzel- oder Gruppensteuerung von io-homecontrol®- und RTS-Produkten An- und Ausschalten sowie Dimmen von Zigbee 3.0 Licht, Somfy One und One+, Somfy Innen- und Außenkameras sowie Somfy Home Alarm sind ebenfalls einbindbar. Anzeige der aktuellen Position bzw. Zustand der io-Produkte und Zigbee 3.0 Lichter WLAN-fähig: TaHoma Switch kann überall in der Wohnung platziert werden Einfache Erstellung von Wohnszenarien und persönlichen Favoriten - manuell, zeit- oder sensorabhängig aktivierbar, Manuelle Aktivierung von 2 Szenarien über spezielle Tasten an der Box. Erstellung von Kalender-Szenarien, die zu bestimmten Zeitpunkten und Tagen starten sollen. Verwendung von sensor- oder zeitabhängigen Wenn-Dann-Szenarien Push-Benachrichtigungen bei Eintreten von Ereignissen.118,94 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Niko Züblin 310-01800 Mechanismus für eine Geschwindigkeitssteuerung zur Regulierung der Ven 31001800Mechanismus für eine Geschwindigkeitssteuerung zur Regulierung der Ventilatorgeschwindigkeit. Eine Abdeckung in der Farbe Ihrer Wahl muss separat bestellt werden. Dieser Artikel ist durch mindestens ein Patent (Anmeldung) geschützt. Weitere Informationen zu Patenten finden Sie auf www.niko.eu/innovation.121,57 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Helios Apparatebau Bedienelement 4265 KWL-BE, Schalter inkl.Betriebsanzeige, Schalter + Taster, WeissDreistufiger Schiebeschalter inklusive Betriebsanzeige für Unterputzmontage. Steuerleitung SL 63 3 lang im Lieferumfang enthalten, weitere Längen bestellbar. Masse in B H T: 80 80 37. Drei frei definierbare Betriebsstufen innerhalb des gesamten Kennlinienfeldes. Über die Offset-Funktion kann der Abluftventilator mit -20 Differenz betrieben werden. Steuerspannung ist direkt am Bedienelement messbar. Zur Realisierung einer weiteren Betriebsstufe, z.B. Nachtbetrieb, optional um Wochenzeitschaltuhr WSUP WSUP-S, Zubehör ergänzbar. Leuchtdiode für optische Anzeige der Betriebszustände, z.B. Filterwechsel, Zulufttemperatur 5 °C, Störungen im Betrieb. KWL-BE.120,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.